РСПП выступает против налога на сверхдоходы и ищет альтернативы для стабилизации бюджета
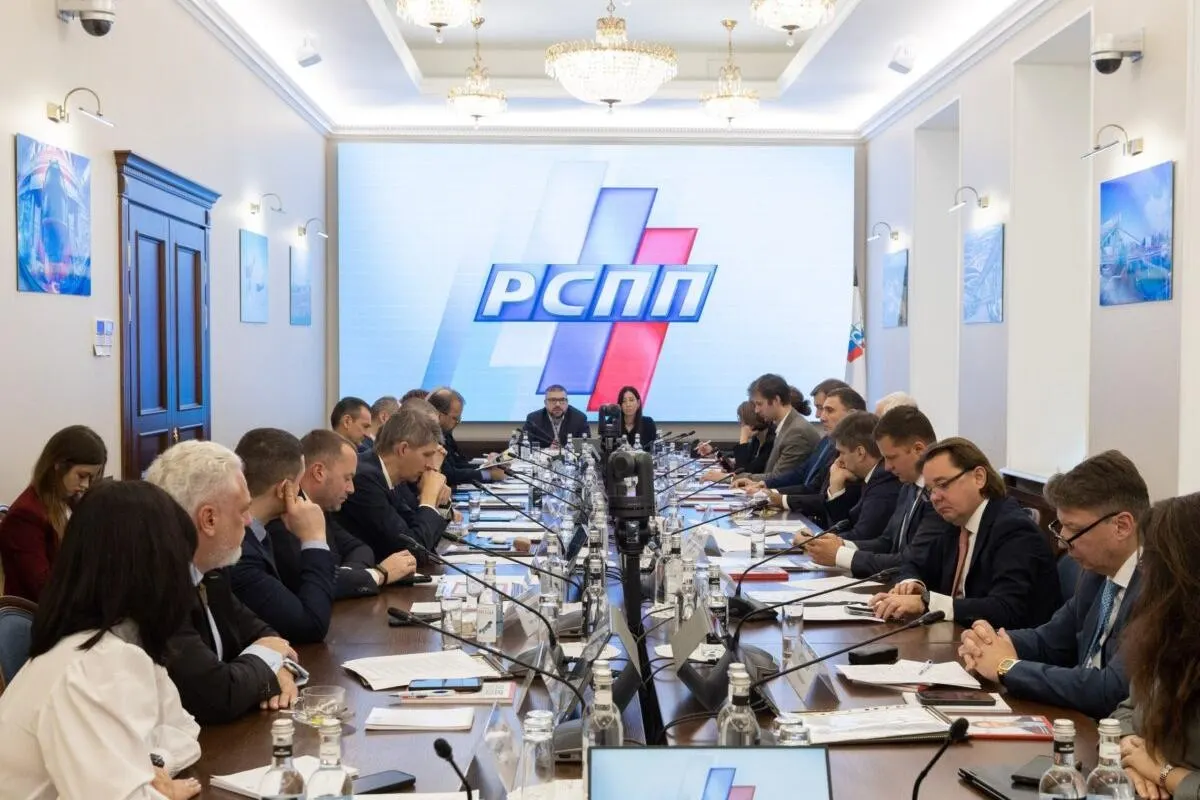
Российский союз промышленников и предпринимателей выступает против налога на сверхдоходы, который планируется взимать с горнодобывающих компаний в 2027–2029 годах. Позицию объединения озвучили в обращении к министру финансов; по расчётам ведомства новый налог принесёт бюджету примерно 683 млрд рублей.
Основная претензия РСПП — обратная сила предлагаемого сбора. Базу на 2027 год предлагают рассчитывать по тому, насколько цены на добычу превышали базовый уровень 2025 года в завершившемся 2026 году. Компании не могли заранее учесть такие платежи, что, по мнению союза, противоречит принципам налогообложения. Кроме того, реформы 2024–2025 годов обещали сохранить фискальную стабильность до 2030 года и отказаться от временных изъятий.
Такой подход мешает планировать производство и инвестиционный цикл.
Также критикуют сам механизм: НДС рассчитывается не от прибыли, а по отклонению цен и расчётной выручке, поэтому это похоже на оборотный налог, от которого правительство отказалось ранее. РСПП отмечает, что за годы отрасль уже сталкивалась с дополнительными изъятий, и новая мера подорвет доверие инвесторов к предсказуемости налоговой системы.
Взамен НСД объединение предлагает бороться с дефицитом бюджета через возвращение к сбалансированным процентным ставкам и реальному курсу рубля. При неизбежной нагрузке РСПП считает целесообразным временно поднять налог на прибыль для всех на 0,5–1 процентных пункта, что даст казне 0,5–1 трлн рублей. Поддержали позицию крупные компании, включая Норникель, чей платеж по новому налогу, по оценкам Минфина, окажется выше прочих.
Также отмечается, что Минфин рассматривает вариант налога на сверхприбыли для ряда сырьевых компаний и банков, с целью финансирования расходов на оборону; глава РСПП подчеркнул, что бизнес предпочитает системный подход к налогу, а не добровольные взносы.
